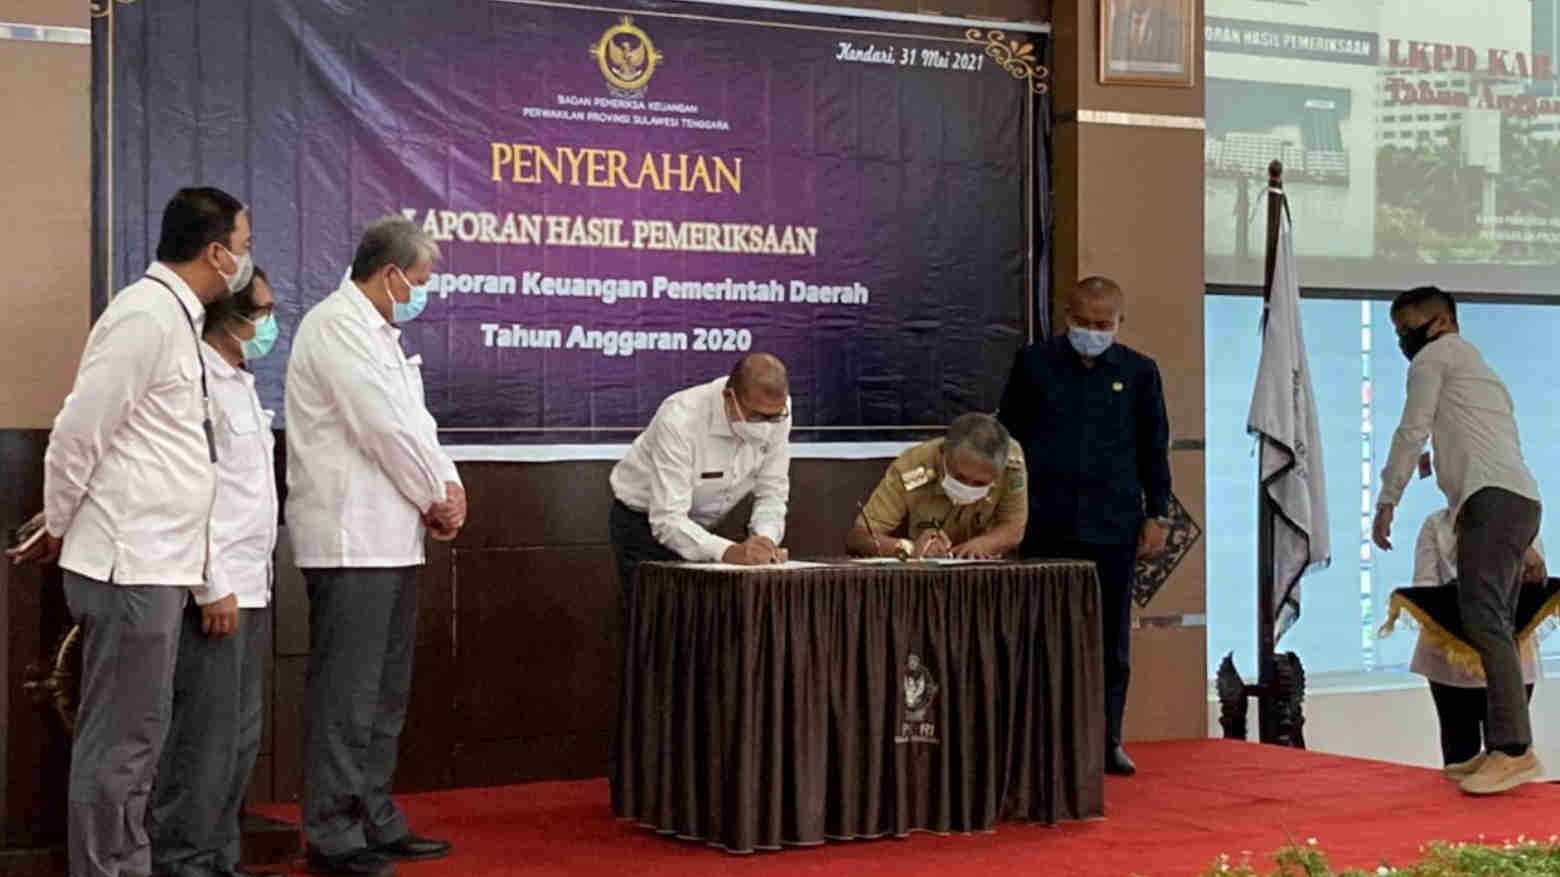
Pertama, apakah laporan itu sudah disajikan berdasarkan standar akuntansi pemerintah (SAP).
Kedua, apakah dalam pelaporan keuangan tersebut sudah menyajikan seluruh informasi yang dibutuhkan oleh BPK.
Lalu, yang ketiga, apakah dalam laporan keuangan yang diserahkan itu, setelah pemeriksaan lebih rinci oleh BPK tidak ditemukan sesuatu yang bersifat melanggar kepatuhan.
Terakhir, kata Ferdinand, yang keempat, efektivitas pelaksanaan sistem pengendalian internal (SPI) atas laporan pemerintah daerah yang disajikan.
"Jadi, empat hal itu yang dinilai oleh BPK. Setiap tahun kita terus meningkatkan kualitas laporan. Sehingga paling tidak, kita berharap LKPD Konawe yang tersaji itu menjadi wajar. Karena esensinya LKPD itu bukan menyajikan laporan yang benar atau salah, namun menyajikan kewajaran," imbuhnya.