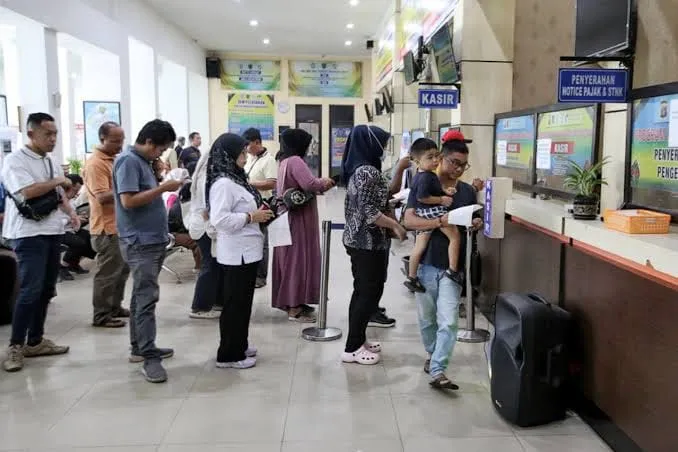
Apabila gugatan atau upaya hukum telah diajukan sebelumnya, pemohon harus melampirkan permohonan pencabutannya. Wajib pajak juga perlu menyertakan surat pernyataan bermeterai yang menerangkan bahwa sanksi administratif timbul akibat kekhilafan atau bukan karena kesalahan wajib pajak.
Fasilitas ini hanya berlaku untuk sanksi administratif yang belum dibayar atau dilunasi. Karena itu, pemohon perlu memastikan status sanksi dan kelengkapan dokumen sebelum mengajukan permohonan.
Bukan pemutihan pajak
Direktur Jenderal Pajak Bimo Wijayanto menegaskan, pengurangan atau penghapusan sanksi administratif tersebut bukan berarti pemerintah menghapus pokok utang pajak. Wajib pajak tetap berkewajiban melunasi pokok pajak yang terutang.
"Melalui penyesuaian ini, pembayaran wajib pajak dapat terlebih dahulu digunakan untuk melunasi pokok utang pajak sehingga wajib pajak memiliki kesempatan untuk menyelesaikan kewajiban pokoknya sekaligus memanfaatkan fasilitas pengurangan atau penghapusan sanksi administratif sesuai ketentuan yang berlaku," ujar Bimo, seperti dikutip dari CNN Indonesia, Senin (26/10/2026).