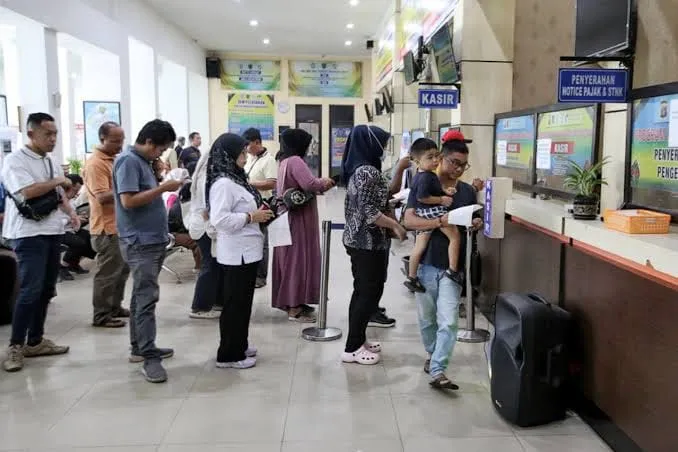
Mekanisme pembayaran itu mengacu pada perubahan aturan melalui PMK Nomor 71 Tahun 2026. Jika sebelumnya pembayaran utang pajak diperhitungkan secara proporsional untuk pokok utang dan sanksi administratif, ketentuan terbaru memprioritaskan pelunasan pokok pajak.
Dengan demikian, pembayaran yang dilakukan wajib pajak dapat digunakan terlebih dahulu untuk mengurangi pokok utang pajak. Sementara itu, permohonan pengurangan atau penghapusan sanksi administratif diproses berdasarkan persyaratan dan ketentuan yang berlaku. (C)
Penulis: Ahmad Jaelani
Editor: Kardin