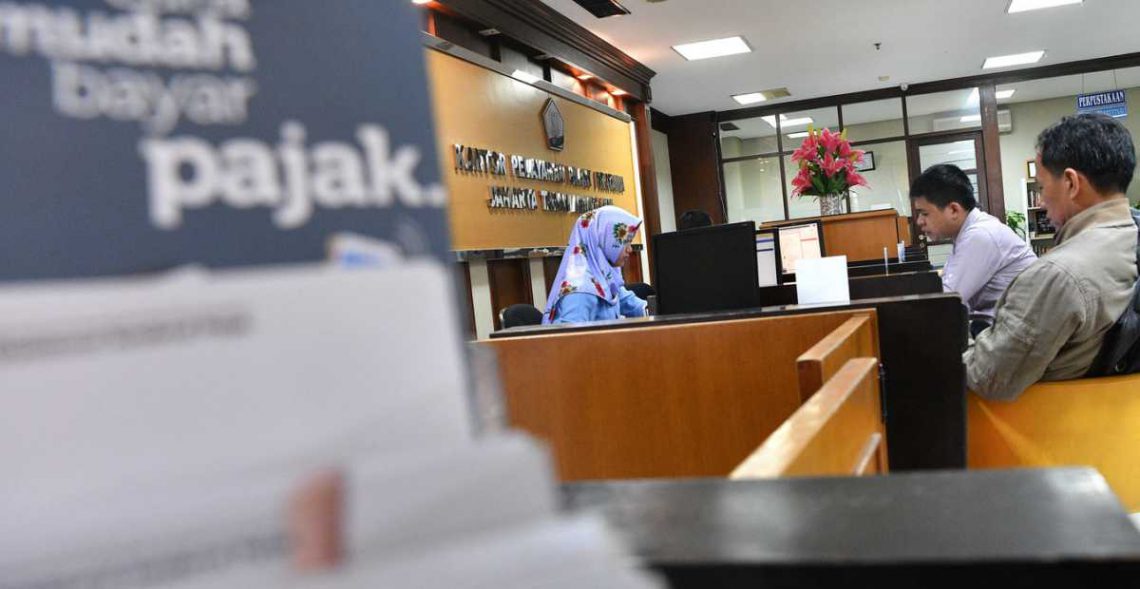
Adapun batas akhir pelaporan SPT Tahunan untuk tahun pajak 2025 telah ditetapkan pada 31 Maret 2026 bagi wajib pajak orang pribadi. Sedangkan untuk wajib pajak badan, batas akhir pelaporan jatuh pada 30 April 2026.
Meskipun telah melewati tenggat waktu, kewajiban pelaporan tetap harus dilakukan oleh wajib pajak. Denda administratif tetap berlaku dan tidak dihapus meskipun pelaporan dilakukan setelah batas waktu yang ditentukan.
Selain sanksi berupa denda, Direktorat Jenderal Pajak juga dapat melakukan langkah lanjutan terhadap wajib pajak yang tidak melaporkan SPT sama sekali. Proses ini dilakukan melalui penelusuran dan klarifikasi data dari berbagai sumber yang tersedia.
“Apabila SPT tidak pernah dilaporkan, kantor pajak akan melakukan klarifikasi berdasarkan data yang diperoleh dari berbagai pihak. Apabila data yang diperoleh berkaitan dengan penghasilan yang tidak dilaporkan dan menyebabkan adanya pajak yang terutang, maka sanksi yang akan dikenakan berupa bunga,” jelas Inge
Data yang digunakan dalam proses klarifikasi dapat berasal dari perbankan, transaksi keuangan, data pekerjaan, hingga informasi pihak ketiga lainnya yang terintegrasi dalam sistem perpajakan.